
「AIを導入して業務は効率化できたものの、会社の利益にはどれほど貢献しているのだろうか」「AIを活用して自社の強みを伸ばしたいが、何から始めればよいかわからない」――こうした悩みを抱える中小企業経営者もいるのではないでしょうか。
AIの導入自体が経営の目的ではありません。重要なのは、自社が培ってきた技術や経験、顧客との信頼関係にAIを組み合わせ、顧客から選ばれる理由を増やすことです。そして、その成果を利益やキャッシュフローにつなげていく必要があります。
本記事では、経営理論であるRBV(資源ベース理論)とダイナミック・ケイパビリティを手がかりに、中小企業がAIを競争力の強化に活かす方法を解説します。さらに、顧客価値の創出から投資対効果(ROI)の測定まで、経営判断に役立つ考え方を具体例とともに紹介します。
この記事はこんな経営者の方におすすめです
- AIを業務効率化だけでなく、売上や利益の向上につなげたい
- 自社の技術やノウハウを活かして競合との差別化を図りたい
- AI投資の効果を数字で把握し、経営判断に役立てたい
この記事から得られるヒント
AIによる経営変革を、**「自社の強みを見極める」「市場の変化に対応する」「顧客価値を収益につなげる」**という3つの視点から捉え、無理のない投資判断につなげる方法がわかります。
1.中小企業のAX経営で直面する3つの課題
AIを導入する企業が増える一方で、業務効率化の成果を経営全体の競争力向上につなげるには、いくつかの課題があります。
課題① AI導入そのものが目的になっている
生成AIによる文章作成や情報整理、経理業務の自動化などは、比較的取り組みやすい活用方法です。
しかし、AIを使うこと自体が目標になると、業務時間は短縮されても、顧客への提供価値や収益力が変わらない場合があります。
AI導入によって、誰にどのような価値を提供できるようになるのかを明確にする必要があります。
課題② 自社の強みとAI活用が結び付いていない
一般的なAIツールは、競合企業も利用できます。そのため、同じツールを導入しただけでは、持続的な差別化につながりにくい面があります。
一方、中小企業が長年蓄積してきた技術、顧客情報、現場のノウハウなどには、競合が容易に再現できないものがあります。
こうした経営資源を十分に把握せず、AI活用を進めてしまうことが課題です。
課題③ 投資効果を経営数字で把握できていない
AI導入後に「作業時間が短くなった」「社員の負担が軽くなった」という効果が確認できても、それが利益やキャッシュフローにどれほど貢献したのか、把握できていないケースがあります。
業務効率化と収益改善は、必ずしも同じではありません。
削減できた時間や費用、増加した粗利益、継続的な運用コストを分けて測定することが重要です。
2.自社の強みとAIを組み合わせ、競争優位を築く
中小企業がAIを活用する際、最初に考えたいのは「どのAIツールを導入するか」ではなく、**「自社のどの強みを、AIによってさらに活かせるか」**という問いです。
この判断に役立つのが、RBV(Resource-Based View:資源ベース理論)です。
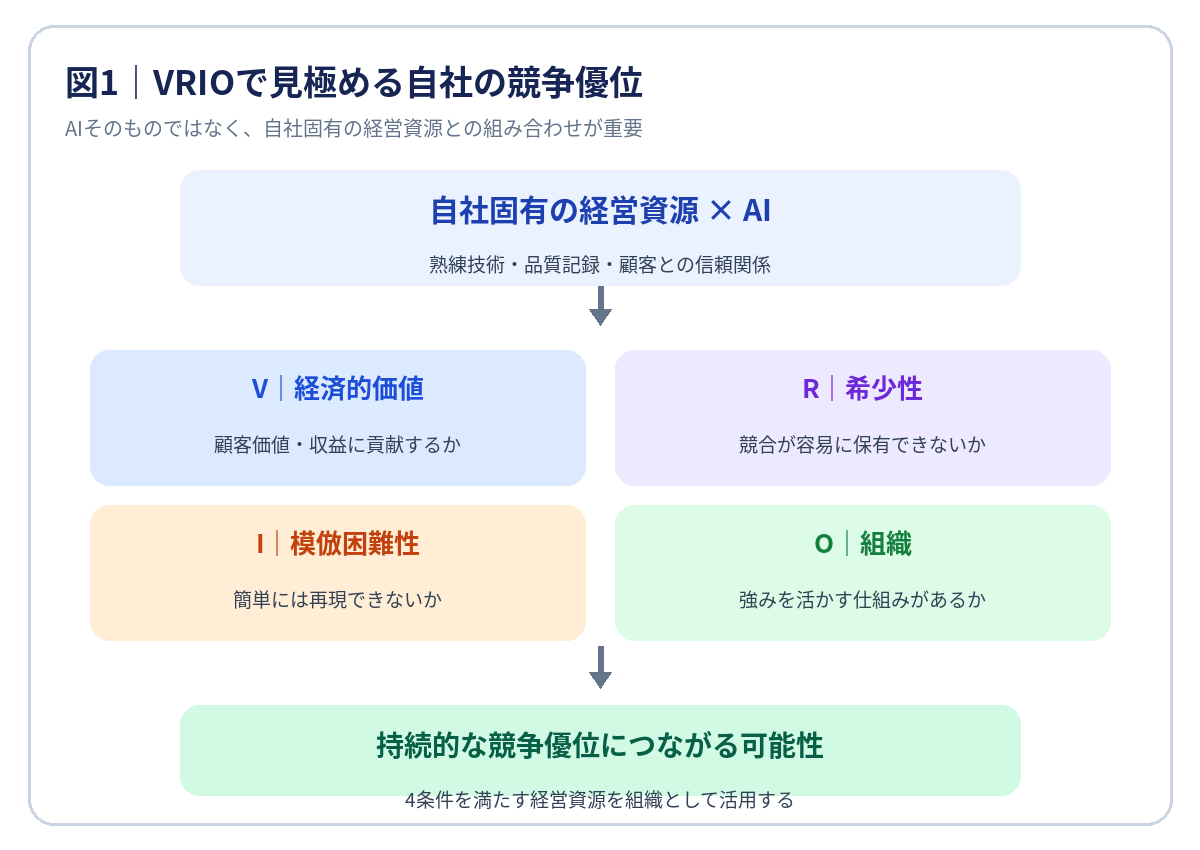
RBVは、企業が保有する技術、人材、知識、組織能力などの経営資源に着目し、競争優位の源泉を考える経営理論です。
その分析手法として知られるVRIOフレームワークでは、経営資源を次の4つの視点から評価します。
- Value(経済的価値):顧客価値の創出や収益改善に貢献するか
- Rarity(希少性):競合企業が容易に保有できない経営資源か
- Imitability(模倣困難性):競合企業が簡単に再現できないか
- Organization(組織):その強みを十分に活かす仕組みが整っているか
これらの条件を満たす経営資源は、持続的な競争優位の源泉となる可能性があります。
熟練技術とAIを組み合わせる製造業の例
例えば、ある中小製造業では、熟練技術者が長年の経験から製品の微細な不具合を見抜いているとします。
その判断基準を整理し、過去の検査記録や製造条件と組み合わせてAIで分析すれば、品質管理の精度や効率を高められる可能性があります。
しかし、市販のAI検査ツールを導入しただけでは、競合企業も同様の仕組みを利用できます。
差別化の源泉になるのは、長年蓄積してきた品質データ、熟練者の判断ノウハウ、現場で改善を続ける組織能力の組み合わせです。
中小企業には、大量のデータや専門のAI部門がない場合もあります。それでも、顧客ごとの細かな要望に対応してきた経験や、特定分野に関する専門知識は、十分に価値ある経営資源となり得ます。
まずは自社の強みを棚卸しし、AIによってその価値を高められる業務を探すことが出発点です。
3.AIを活用して市場の変化に対応する組織をつくる
自社の強みが明確でも、市場や顧客の要求が変われば、従来の強みだけでは競争力を維持できないことがあります。
ここで重要になるのが、ダイナミック・ケイパビリティという考え方です。
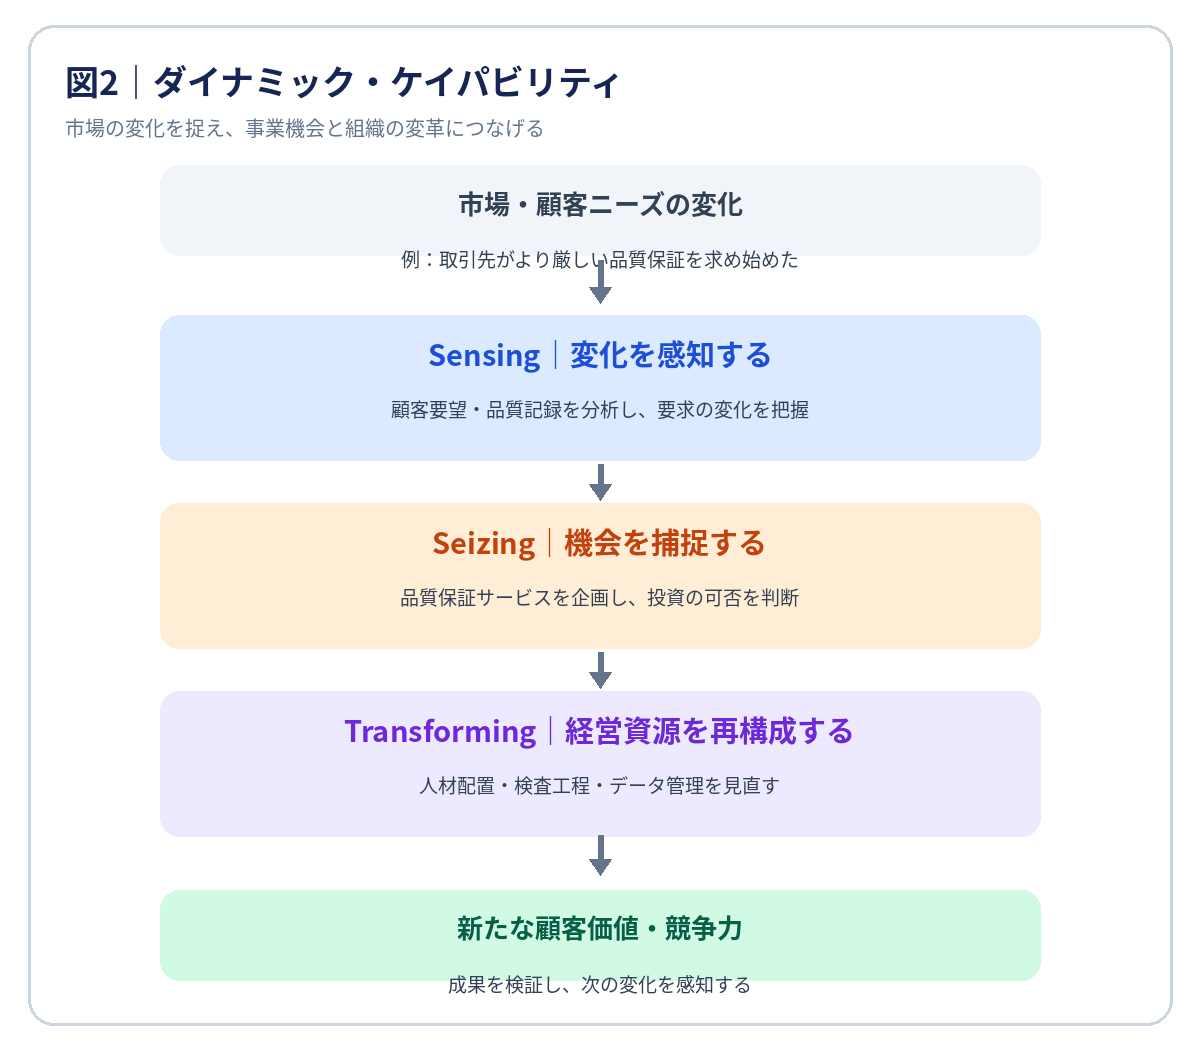
これは、変化する事業環境に合わせて経営資源を組み替え、企業の競争力を維持・発展させる組織能力を指します。
代表的な要素は、Sensing(感知)、Seizing(捕捉)、Transforming(再構成)の3つです。
① Sensing:市場や顧客の変化を感知する
取引先からの問い合わせやクレーム、受注傾向、製造データなどをAIで整理・分析し、顧客の要求がどのように変化しているかを把握します。
例えば、品質に関する問い合わせが増えている場合、単なる不具合対応ではなく、顧客がより詳細な品質保証を求め始めている可能性があります。
AIは大量の情報を整理し、変化の兆しを発見する手助けになります。
ただし、分析結果の意味を判断するには、顧客や業界についての知識が欠かせません。
② Seizing:変化を事業機会として捉える
把握した変化に対して、どのような商品やサービスを提供するかを検討します。
先ほどの製造業であれば、検査結果を顧客にわかりやすく提供する品質保証サービスを企画することが考えられます。
AIは改善案の比較や採算試算を支援できますが、実際に投資するかどうかは経営者が判断します。
その際には、顧客が対価を支払う価値があるのか、自社の経営資源で対応できるのかを確認する必要があります。
③ Transforming:経営資源を再構成する
新たなサービスを実現するために、検査工程や担当者の役割、データ管理方法を見直します。
必要に応じて、従来は熟練者だけが担っていた判断を標準化し、他の社員も品質管理に参加できる仕組みを整えます。
この段階では、AIツールの導入だけでなく、業務プロセス、人材育成、情報共有の方法まで見直すことが重要です。
AIが会社を変革するのではなく、AIを活用して経営者と社員が会社を変革する。 これがAX経営を進めるうえでの基本的な考え方です。
4.AIによる顧客価値を利益と企業価値につなげる
AIによって業務が効率化されても、それだけで企業価値が高まるとは限りません。
例えば、作業時間を短縮しても、その時間を有効に活用できなければ、利益や現金収支は改善しない場合があります。
一方、品質向上によって顧客からの信頼が高まり、継続受注や新規取引につながれば、AIの効果は売上や利益として現れる可能性があります。
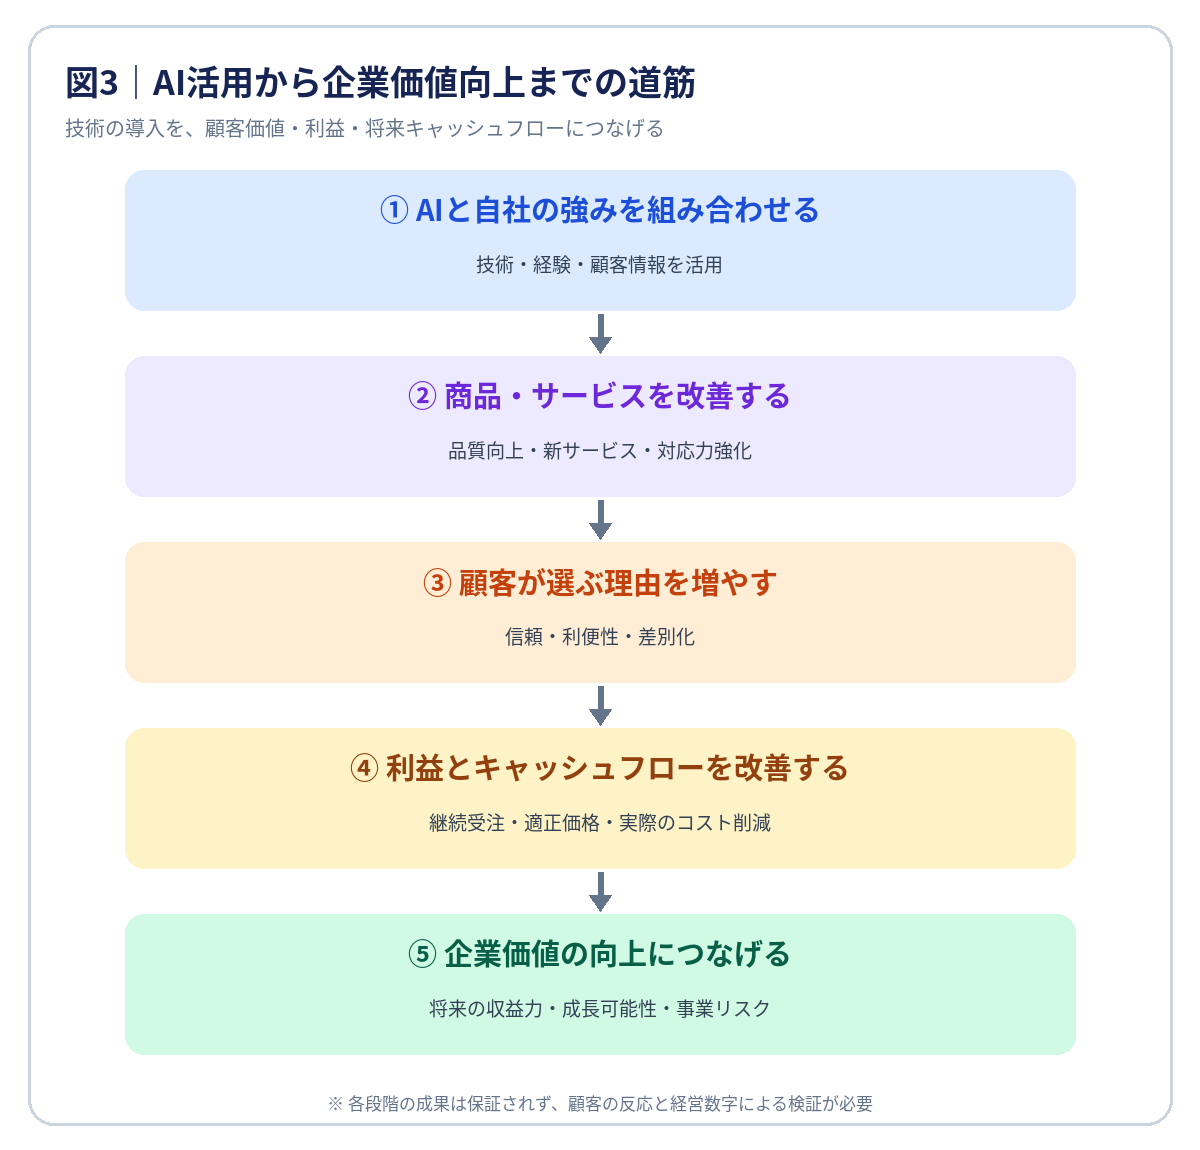
顧客にとっての価値を明確にする
AIを活用する際には、まず顧客が何に困っているのかを確認することが重要です。
例えば、製造業の顧客が求めているのは、単に検査時間が短いことではなく、納品される製品の品質が安定していることかもしれません。
この場合、AIによる検査効率化は手段であり、顧客に提供する価値は品質の安定や不良品の削減です。
AIで何ができるかではなく、顧客のどの課題を解決できるかを起点に考える必要があります。
顧客価値を収益につなげる
例えば、製造業がAIによる品質分析を活用して不良率を下げた場合、効果は次のように現れる可能性があります。
- 手直しや廃棄が減り、製造原価が下がる
- 品質の安定によって顧客からの信頼が高まる
- 品質保証を強みに、新規顧客の獲得や継続受注につながる
ただし、品質向上が必ず受注増加につながるわけではありません。
実際の顧客評価、受注件数、粗利益率などを確認しながら、取り組みの有効性を判断する必要があります。
また、顧客が評価する価値を明確にできれば、価格競争に頼らず、提供価値に見合った価格設定を検討する余地も生まれます。
企業価値への貢献を考える
企業価値は、現在の利益だけで決まるものではありません。
一般に、将来生み出すと見込まれるキャッシュフロー、その成長可能性やリスクなどが評価に関係します。
例えば、AI活用によって特定の熟練者に依存していた業務を標準化できれば、人材の退職に伴う事業継続リスクを軽減できる可能性があります。
また、顧客の継続利用や安定した収益基盤につながれば、将来のキャッシュフローの見通しにも影響します。
したがって、AI投資による一時的な利益改善と、将来にわたって利益を生み出す事業基盤の強化は区別して考えることが重要です。
5.AI投資のROIを測定し、無理のない経営判断を行う
AI投資を経営成果につなげるには、導入前に期待効果と必要費用を見積もり、導入後に実績を検証することが欠かせません。
特に中小企業では、投資資金や人員に限りがあるため、作業時間の削減と、実際の利益・現金収支の改善を混同しないことが重要です。
AI投資の数値例
以下は、AI導入による収益改善を想定した仮定の計算例です。
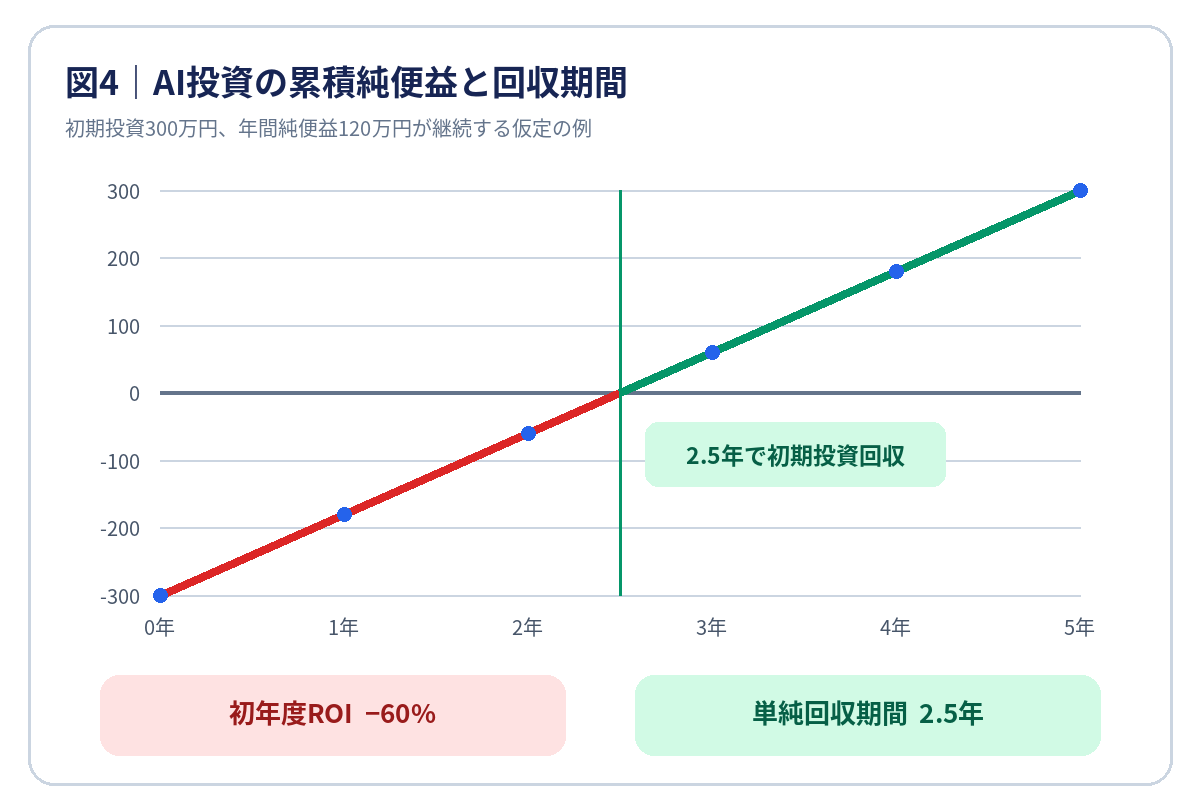
ある企業が、AIによる請求書処理の効率化などに300万円を投資し、月80時間の作業時間を削減できたとします。
削減した時間を営業活動などに振り向け、実際に新規受注を獲得することで年間150万円の追加粗利益が生じると仮定します。
さらに、外注費などの現金支出が年間30万円減少し、AIの年間運用費が60万円かかる場合、年間純便益は次のようになります。
| 項目 | 金額 |
|---|---|
| 初期投資 | 300万円 |
| 新規受注による年間追加粗利益 | 150万円 |
| 外注費などの年間現金支出削減 | 30万円 |
| 年間運用費 | 60万円 |
| 年間純便益 | 120万円 |
年間純便益は、150万円+30万円-60万円=120万円です。
初年度ROIを「初年度の純便益から初期投資を差し引き、初期投資で割る方法」で計算すると、次のようになります。
初年度ROI=(120万円-300万円)÷300万円=-60%
また、年間純便益が継続すると仮定した単純投資回収期間は、
300万円÷120万円=2.5年
となります。
この例では、初年度のROIはマイナスですが、想定どおりの純便益が続けば2年半で初期投資を回収できる計算です。
ただし、投資回収の計算が成り立つのは、追加粗利益や支出削減が実際に実現することが前提です。
AIによって社員の作業時間が短縮されても、その時間を別の業務に振り向けただけでは、直ちに現金支出が減るわけではありません。
また、追加粗利益150万円は、AI導入によって実際に増加すると見込まれる受注などに基づいて検証する必要があります。単なる期待値を確定的な効果として扱わないことが大切です。
なお、この計算例は税金、資金調達費用、割引率、追加投資などを考慮しない単純モデルです。実際の投資判断では、便益の実現時期や継続性、資金繰りへの影響も確認する必要があります。
6.中小企業がAX経営を実践する4つのステップ
ここまでの経営理論と投資判断の考え方を、実際の行動につなげるにはどうすればよいでしょうか。
中小企業では、次の4つのステップで進める方法が考えられます。
ステップ① 自社の強みを棚卸しする
まず、自社が顧客から選ばれている理由を整理します。
例えば、専門技術、迅速な対応、顧客との長期的な信頼関係、独自の業務ノウハウなどです。
経営者だけで考えるのではなく、営業担当者や現場社員にも意見を聞くことで、これまで見過ごしていた強みが見つかる場合があります。
ステップ② 顧客価値につながるAI活用を選ぶ
次に、自社の強みと顧客の課題を結び付け、AIを活用できる業務を選定します。
その際、単に作業時間を削減するだけでなく、品質向上、納期短縮、提案力強化など、顧客への提供価値が高まるかを検討します。
すべての業務を一度に変えるのではなく、効果を確認しやすい対象から始めることが現実的です。
ステップ③ 小さく試し、経営数字で検証する
最初から大規模な投資を行う必要はありません。
例えば、特定の取引先への提案書作成や、限られた製品の品質分析など、小さな範囲で試験導入します。
導入前に作業時間、不良率、受注件数、粗利益などを記録しておき、導入後の変化を比較します。
効果が十分でない場合には、運用方法を変更する、別の業務に適用する、導入を中止するなどの判断を行います。
ステップ④ 業務と組織に定着させる
効果が確認できた取り組みは、特定の担当者だけに依存しない仕組みにしていきます。
業務手順の整備、社員への教育、データ管理ルールの明確化などを進め、継続的に改善できる体制を整えます。
この過程では、経営者が目的を共有し、現場の意見を取り入れることが重要です。
AI投資は、一度決めた計画を守り続けることよりも、検証結果に応じて経営資源を適切に配分し直すことが求められます。
7.AX経営を進める際の注意点
AIを経営戦略に取り入れる際には、技術面だけでなく、組織や資金面にも配慮する必要があります。
第一に、AIの分析結果をそのまま正しいものとして扱わないことです。誤った情報や偏った分析が含まれる可能性があるため、重要な判断では現場担当者や経営者による確認が欠かせません。
第二に、顧客情報や製造ノウハウなどの機密情報の管理です。利用するAIサービスの契約条件やデータの取り扱いを確認し、入力してよい情報の範囲を定めておく必要があります。
第三に、導入費用だけでなく、教育、運用、確認作業などの負担を見込むことです。AIを使うための作業が増え、かえって現場の負担が大きくなる場合もあります。
専門部署を設けることが難しい企業では、経営者と現場担当者が小規模なチームをつくり、必要に応じて外部専門家の支援を受けながら進める方法も現実的です。
まとめ|AI導入を目的にせず、経営成果につなげる
中小企業にとって、AIは大企業と同じ仕組みを導入するための道具ではありません。自社が積み重ねてきた強みを活かし、顧客に提供できる価値を高めるための手段です。
RBVとVRIOは、自社のどの経営資源を活かすべきかを考える手がかりになります。ダイナミック・ケイパビリティは、市場の変化に応じて、その経営資源をどう組み替えるかを考える視点を与えてくれます。
そして、AI活用の成果は、業務時間の削減だけでなく、顧客価値、利益、キャッシュフローの改善につながっているかで判断する必要があります。
まずは、自社の強みを一つ挙げ、その価値をAIによってどう高められるかを考えてみてはいかがでしょうか。
小さな実践と検証を積み重ねることが、競争力と企業価値を高めるAX経営への第一歩となります。
天目一箇神(あめのまひとつのかみ)
― 伝統の技を、未来の競争力へ
天目一箇神は、名前の「一つ目」に由来する独特の姿で表現できるため、普通の経営者や社員とは明確に区別できることも魅力です。
今回の記事では、熟練技術や顧客との信頼関係といった既存の経営資源をAIと組み合わせ、競争力や企業価値へ発展させることが中心テーマです。鍛冶の神が素材を鍛えて新たな道具を生み出す姿は、その考え方と重なります。
全日本刀匠会でも、天目一箇神は一つ目の鍛冶・金工の神として紹介されています。
参考文献・理論的背景
入山章栄『世界標準の経営理論』ダイヤモンド社、2019年
Barney, J. B. (1991). “Firm Resources and Sustained Competitive Advantage.” Journal of Management, 17(1), 99–120.
Barney, J. B. (1995). “Looking Inside for Competitive Advantage.” Academy of Management Executive, 9(4), 49–61.
Teece, D. J. (2007). “Explicating Dynamic Capabilities: The Nature and Microfoundations of (Sustainable) Enterprise Performance.” Strategic Management Journal, 28(13), 1319–1350.
ITコーディネータ協会『AX推進ガイドライン』